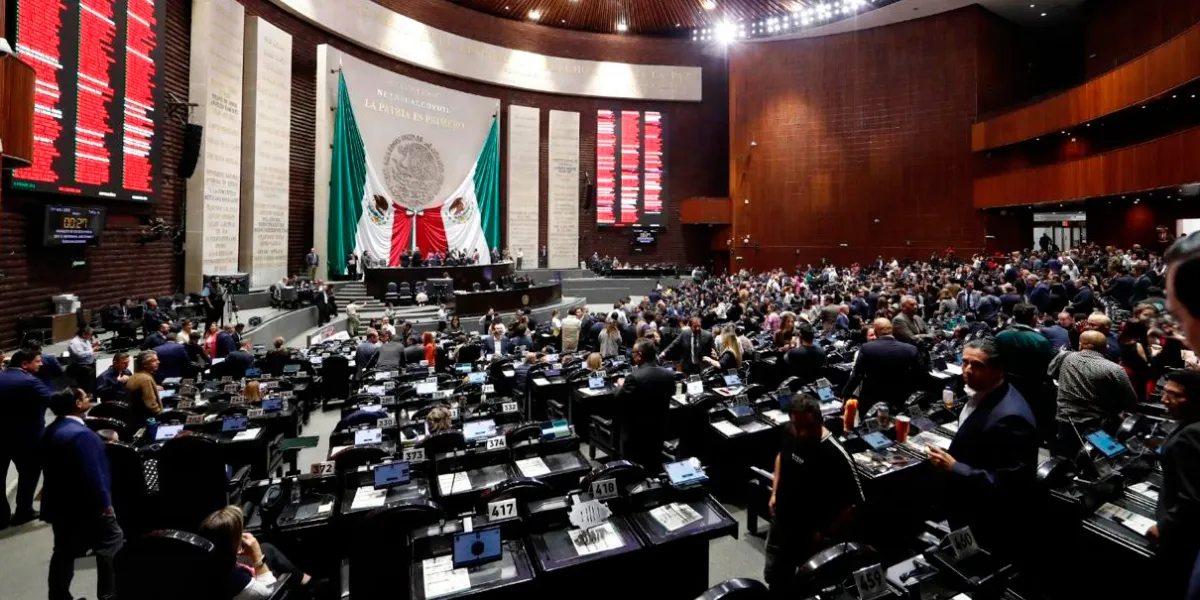
La Cámara de Diputados aprobó la reforma a la Ley del Impuesto sobre la Renta (ISR) para 2027, que establece nuevas restricciones a las deducciones fiscales de empresas con ingresos superiores a 50 millones de pesos anuales. El dictamen fue enviado al Senado para continuar su proceso legislativo.
La propuesta recibió 322 votos a favor y 115 en contra durante su discusión en lo particular, después de que los legisladores rechazaran las reservas presentadas para modificar el documento. Un día antes, el pleno la había aprobado en lo general con 349 votos favorables y 118 contrarios.
La reforma forma parte del Paquete Económico 2027 y busca combatir la evasión y la elusión fiscal mediante controles sobre deducciones, pérdidas de ejercicios anteriores e intereses. También contempla cambios al Régimen Simplificado de Confianza (RESICO) y estímulos para inversiones productivas.
¿Qué cambia con la reforma al ISR para 2027?
Uno de los principales cambios consiste en establecer límites a las cantidades que determinadas empresas pueden restar de sus ingresos para calcular el impuesto que deben pagar.
La propuesta señala que las compañías con ingresos acumulables superiores a 50 millones de pesos anuales no podrán deducir más del 96.67 por ciento de esos ingresos, conforme a las condiciones previstas en la reforma.
El objetivo es evitar que algunas empresas reduzcan prácticamente toda su base gravable mediante deducciones y terminen pagando cantidades mínimas de ISR.
También se modifica el aprovechamiento de pérdidas fiscales de ejercicios anteriores, que podrá limitarse al 50 por ciento de la utilidad fiscal correspondiente para los contribuyentes sujetos a esta disposición.
Esto significa que una empresa con pérdidas acumuladas no necesariamente podrá utilizarlas en su totalidad para disminuir el impuesto de un ejercicio, aunque conserve el derecho de aplicarlas posteriormente dentro de los plazos establecidos.
¿Qué empresas tendrán límites para deducir impuestos?
Las principales restricciones están dirigidas a empresas cuyos ingresos superen los 50 millones de pesos anuales, por lo que su alcance no será igual para todos los contribuyentes.
Entre las medidas aprobadas también figura una reducción del límite de intereses netos deducibles, que pasa del 30 al 20 por ciento de la utilidad fiscal ajustada, para quienes se encuentren sujetos a esa regla.
Además, la reforma introduce controles sobre la capitalización de pasivos y las aportaciones realizadas mediante cuentas por cobrar o derechos de cobro, con el propósito de evitar que determinadas operaciones se utilicen para disminuir impuestos antes de que exista un pago efectivo.
En el caso de los anticipos por servicios o por el uso de bienes, la deducción deberá corresponder al periodo en que el servicio se preste o el bien sea utilizado, según las condiciones legales aplicables.
Las empresas con financiamiento elevado, pérdidas fiscales acumuladas o deducciones importantes deberán revisar con mayor atención las nuevas disposiciones, si concluye su aprobación legislativa.
¿La reforma aumentará el ISR de los trabajadores?
La reforma aprobada por los diputados no establece un aumento general de la tasa del ISR que pagan los trabajadores asalariados.
La diferencia está en que, para determinadas empresas, las restricciones a las deducciones pueden incrementar la cantidad sobre la cual se calcula el impuesto, aunque la tasa general permanezca sin cambios.
Por ejemplo, si una compañía ya no puede descontar una parte de sus gastos o pérdidas en los mismos términos que antes, su utilidad sujeta al impuesto podría ser mayor.
Esto no significa que todas las empresas pagarán necesariamente más, pues el efecto dependerá de sus ingresos, gastos, financiamiento y situación fiscal.
Durante el debate, Morena y sus aliados defendieron la iniciativa como una medida para fortalecer la recaudación y reducir prácticas de evasión y elusión.
En contraste, legisladores de oposición cuestionaron las restricciones y advirtieron que podrían representar mayores cargas para empresas que realizan operaciones legítimas.
RESICO 2027: proponen ampliar los límites de ingresos
La reforma también contempla cambios al Régimen Simplificado de Confianza (RESICO), utilizado por contribuyentes que cumplen determinadas condiciones fiscales.
Para las personas físicas, la propuesta aumenta el límite de ingresos anuales de 3.5 a 5 millones de pesos.
En el caso de las personas morales, el límite planteado pasa de 35 a 50 millones de pesos anuales.
Estos ajustes permitirían ampliar el universo de contribuyentes que podrían tributar en el régimen, siempre que cumplan los demás requisitos establecidos por la ley.
Las modificaciones todavía no deben considerarse vigentes, pues forman parte de una reforma que continúa su trámite en el Congreso.
Reforma al ISR incluye estímulos para inversión y capacitación
Junto con las restricciones fiscales, el dictamen contempla incentivos vinculados con el Plan México y los Polos de Desarrollo Económico para el Bienestar.
Entre ellos se encuentran mecanismos de deducción inmediata para determinadas inversiones en bienes nuevos de activo fijo y beneficios adicionales relacionados con gastos de capacitación e innovación.
También se prevén estímulos específicos para contribuyentes y desarrolladores autorizados que realicen inversiones elegibles en los polos de desarrollo.
Estas medidas buscan fomentar la actividad productiva y la modernización empresarial, aunque su aplicación dependerá de los requisitos y periodos establecidos en las disposiciones definitivas.
¿Cuándo entrará en vigor la reforma al ISR?
Después de su aprobación en la Cámara de Diputados, la minuta fue enviada al Senado de la República, donde deberá continuar su revisión.
Si concluye el procedimiento legislativo y se publica el decreto correspondiente en el Diario Oficial de la Federación, las principales modificaciones están previstas para entrar en vigor el 1 de enero de 2027.
Por ahora, los nuevos límites a las deducciones, los cambios al RESICO y los estímulos fiscales forman parte de una propuesta aprobada por los diputados, pero pendiente de completar el proceso legislativo.
La reforma busca modificar la manera en que determinadas empresas calculan sus obligaciones tributarias. Su efecto real dependerá tanto del texto finalmente aprobado como de las condiciones fiscales de cada contribuyente.
*OCR

 159
 Me Gusta
 Comentar
 Compartir