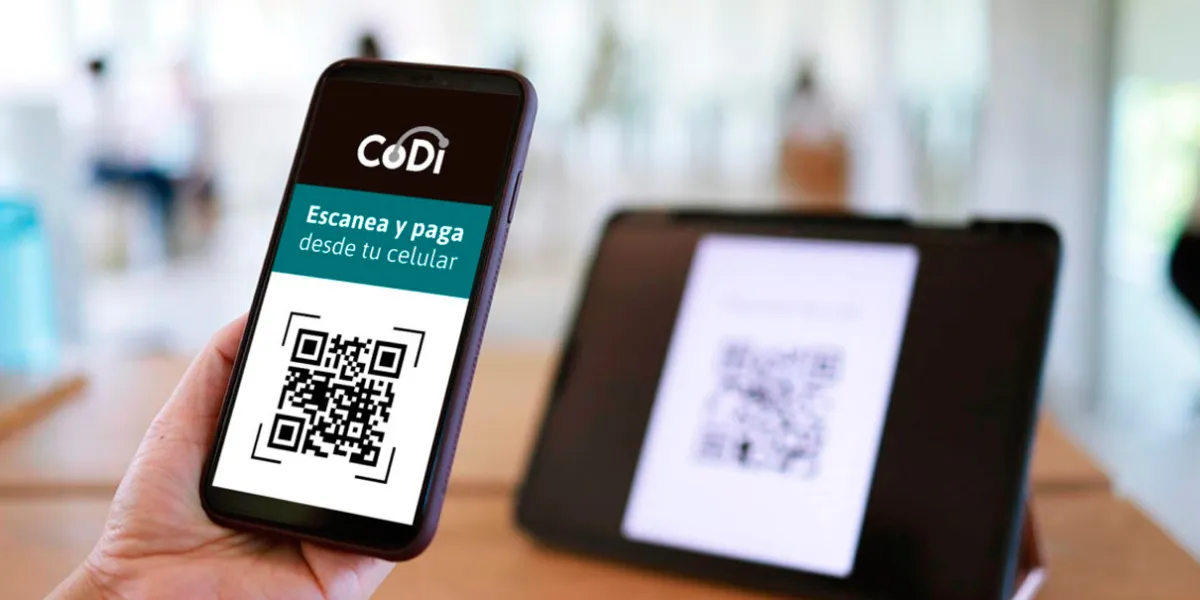
CoDi permite realizar pagos y cobros desde un teléfono celular utilizando una cuenta bancaria, sin necesidad de entregar efectivo ni pagar una comisión por la operación. La plataforma funciona sobre la infraestructura del Sistema de Pagos Electrónicos Interbancarios (SPEI) y está disponible las 24 horas, los 365 días del año.
Para utilizarla se necesita una cuenta de depósito, un teléfono inteligente con conexión a internet y la aplicación de la institución financiera. La guía oficial de CoDi de Banco de México señala que tanto quien paga como quien cobra puede realizar las operaciones desde el celular y recibir la confirmación correspondiente.
Cómo pagar con CoDi
El pago comienza desde la app del banco o institución financiera. El usuario entra a la opción CoDi, escanea el código QR que muestra el comercio —o lo importa desde la galería— y revisa los datos antes de confirmar. Si el código fue generado sin una cantidad determinada, deberá capturar el monto que desea pagar.
La autorización se realiza con los mecanismos definidos por cada institución, como NIP, huella digital o token. Una vez procesada la transferencia, tanto el comprador como quien recibe el dinero obtienen una notificación que confirma la operación. También es posible pagar a partir de una solicitud enviada al número de celular del cliente.
Este punto permite hacer una distinción importante: la aplicación CoDi Banxico no es necesaria para pagar. Banco de México establece que los pagos se autorizan desde la aplicación de la institución financiera; la app CoDi Banxico está diseñada para que personas y comercios puedan generar cobros.
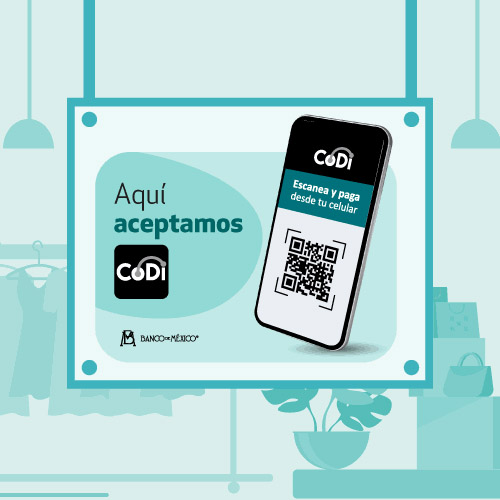
Cómo cobrar con CoDi
Quien recibe el dinero puede generar desde su aplicación un código QR con monto y concepto, mostrarlo al cliente o enviárselo por teléfono. También existe la opción de crear un QR sin monto, compartirlo como imagen o imprimirlo para utilizarlo repetidamente; en ese caso, el pagador introduce la cantidad antes de autorizar la transferencia.
Si la institución financiera no ofrece la función de cobro dentro de su aplicación, CoDi Banxico permite registrar la cuenta en la que se recibirán los recursos mediante CLABE, número de tarjeta de débito o número celular asociado. Una vez validada, el usuario puede generar los códigos para recibir pagos.
Banco de México mantiene además una relación de instituciones que han implementado la funcionalidad. En su actualización del 10 de julio de 2026 aparecen 34 participantes del SPEI obligados, entre ellos Banamex, BBVA México, Banorte, Santander, HSBC, Scotiabank, Banco Azteca, Banco del Bienestar, Spin by OXXO y STP.
Qué revisar antes de autorizar el pago
La ausencia de comisiones no elimina la necesidad de verificar cada operación. Antes de confirmar conviene revisar nombre del beneficiario, monto y concepto. La Condusef advierte que los códigos QR pueden ser sustituidos físicamente o manipulados para dirigir un pago hacia otra cuenta, por lo que recomienda comprobar que el código corresponda al comercio y revisar la información que aparece antes de autorizar.
Si un pago no se refleja, Banco de México recomienda contactar a la institución financiera y conservar el folio y la fecha de la operación. Cuando se trate de un movimiento no reconocido, la aclaración también debe presentarse ante la institución que administra la cuenta, como ocurre con cualquier otra transferencia electrónica.
*OCR

 189
 Me Gusta
 Comentar
 Compartir